Dhaka ০৯:১২ পূর্বাহ্ন, বৃহস্পতিবার, ২৯ অক্টোবর ২০২৬, ১৪ কার্তিক ১৪৩৩ বঙ্গাব্দ

ব্যাংক খাত ঠিক হবে তো?

Reporter Name
  • Update Time : ০৮:১৭:৫৬ পূর্বাহ্ন, বৃহস্পতিবার, ২৯ অক্টোবর ২০২৬
  • / ১ Time View

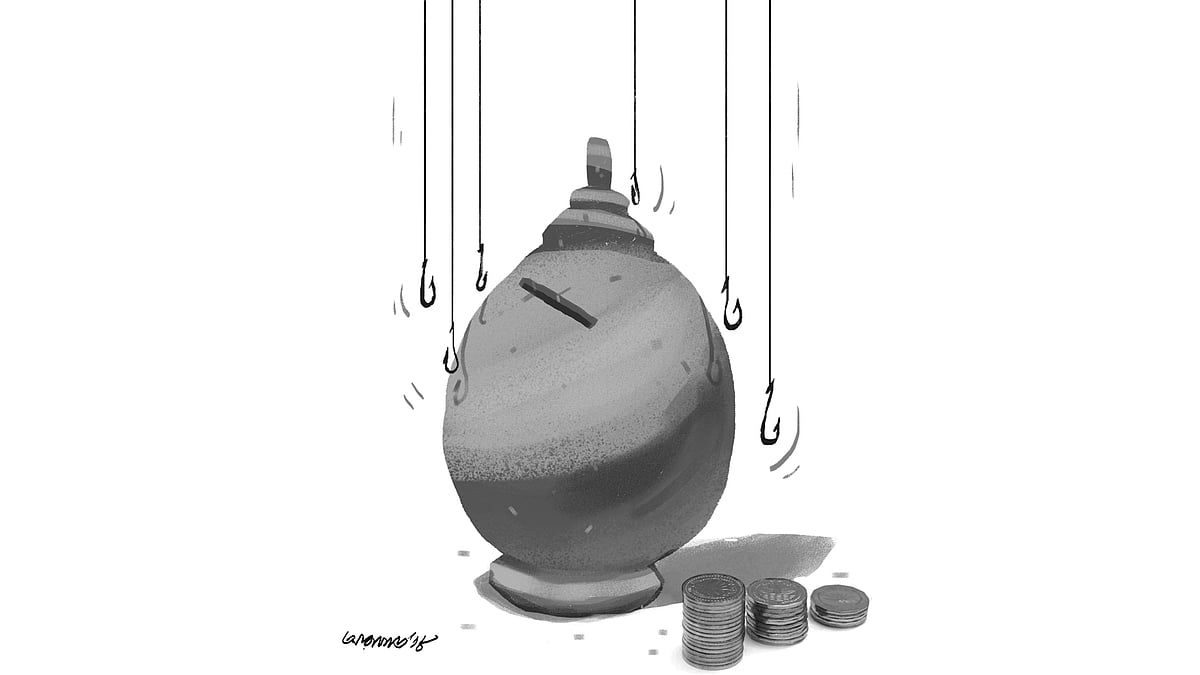
অর্থনীতি ডেস্ক: দেশের ব্যাংক খাতের মূল কাজ কেবল আমানত সংগ্রহ বা ঋণ বিতরণেই সীমাবদ্ধ নয়, বরং সঞ্চয়কে উৎপাদনশীল বিনিয়োগে রূপান্তর করে অর্থনীতির প্রবৃদ্ধি ত্বরান্বিত করা এর অন্যতম মূল দায়িত্ব। তবে বিতরণ করা ঋণের একটি বড় অংশ অনাদায়ি হয়ে পড়ায় ব্যাংকগুলোর এই মধ্যস্থতাকারী ভূমিকা বর্তমানে মারাত্মকভাবে ব্যাহত হচ্ছে। সাম্প্রতিক বছরগুলোতে খেলাপি ঋণের লাগামহীন বৃদ্ধি কোনো বিচ্ছিন্ন আর্থিক দুর্বলতার চিত্র নয়, বরং এটি পুরো অর্থায়নব্যবস্থার জন্যই একটি বড় সতর্কসংকেত হয়ে দাঁড়িয়েছে। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, ব্যাংক খাতে শ্রেণিকৃত বা খেলাপি ঋণের পরিমাণ ৬ লাখ কোটি টাকা ছাড়িয়ে গেছে, যা মোট বিতরণ করা ঋণের প্রায় ৩৩ শতাংশের কাছাকাছি। এই বিশাল পরিমাণ খেলাপি ঋণ ব্যাংকগুলোর সম্পদের মান এবং সামগ্রিক আর্থিক স্থিতিশীলতা নিয়ে বড় ধরনের প্রশ্ন তুলেছে।

বিশ্লেষকদের মতে, ব্যাংক খাতের এই গভীর সংকটের মূলে রয়েছে দীর্ঘদিনের সুশাসনের অভাব ও রাজনৈতিক প্রভাব। অতীতে রাজনৈতিক সরকারের আমলে কিছু প্রভাবশালী ব্যবসায়ী গোষ্ঠী নিয়মনীতি তোয়াক্কা না করে ব্যাংকের নিয়ন্ত্রণ ও বড় অংকের ঋণ হাতিয়ে নিয়েছে। ঋণ অনুমোদনের ক্ষেত্রে ব্যবসার প্রকৃত সম্ভাবনা বা পরিশোধের সামর্থ্য যাচাইয়ের চেয়ে ব্যক্তিগত সম্পর্ক ও সুপারিশকে বেশি গুরুত্ব দেওয়া হয়েছে। এর ফলে একদিকে যেমন ঋণঝুঁকি বহুগুণ বেড়ে গেছে, অন্যদিকে সময়মতো প্রকৃত চিত্র প্রকাশ না করায় সেই সংকট আরও দীর্ঘস্থায়ী হয়েছে। শুধু ঋণগ্রহীতাদের দায়ী করলেই চলবে না, বরং তৎকালীন পরিচালনা পর্ষদ, ঋণ অনুমোদনকারী কর্মকর্তা এবং নিয়ন্ত্রক সংস্থার তদারকির দায়িত্বে থাকা ব্যক্তিদের ভূমিকাও কঠোরভাবে খতিয়ে দেখা প্রয়োজন।

বাংলাদেশ ব্যাংকের তথ্য বিশ্লেষণ করলে দেখা যায়, এই বিশাল খেলাপি ঋণের সিংহভাগই আটকে রয়েছে হাতে গোনা কয়েকটি ব্যাংকে। জনতা, ইসলামী ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী এবং ইউনিয়ন ব্যাংকের মতো কয়েকটি প্রতিষ্ঠানে খেলাপি ঋণের হার অর্ধেকের বেশি বা তারও অনেক ওপরে চলে গেছে। ব্যাংকভেদে সংকটের মাত্রা ও প্রকৃতির ভিন্নতা থাকায় সব প্রতিষ্ঠানের জন্য একই ধরনের দাওয়াই কার্যকর হবে না। খেলাপি ঋণের পাশাপাশি মূলধন ও প্রভিশন ঘাটতি ব্যাংক খাতের সংকটকে আরও জটিল করে তুলেছে। সম্ভাব্য আর্থিক ক্ষতি সামাল দেওয়ার জন্য পর্যাপ্ত প্রভিশন বা সংরক্ষিত অর্থ না থাকায় ব্যাংকগুলোর প্রকৃত আর্থিক স্বাস্থ্য এখন চরম ঝুঁকিপূর্ণ অবস্থায় রয়েছে।

দুর্বল ব্যাংকগুলোর সংকট মোকাবিলায় সাম্প্রতিক সময়ে কয়েকটি ব্যাংককে একীভূত করে সম্মিলিত ইসলামী ব্যাংক পিএলসি গঠনের মতো উদ্যোগ নেওয়া হয়েছে। পাশাপাশি নতুন করে মূলধন জোগান ও ব্যবস্থাপনার পুনর্গঠনের পরিকল্পনাও হাতে নেওয়া হয়েছে। তবে বিশেষজ্ঞদের মতে, কেবল নামেমাত্র একীভূতকরণ বা দুর্বল প্রতিষ্ঠানগুলোকে একত্র করলেই একটি শক্তিশালী ব্যাংক গড়ে উঠবে এমন নিশ্চয়তা নেই। পুরোনো ঋণের প্রকৃত আদায়যোগ্যতা যাচাই এবং সুনির্দিষ্ট জবাবদিহি নিশ্চিত না করলে নতুন প্রতিষ্ঠানগুলোও পুরোনো জঞ্জাল বয়ে বেড়াবে। আমানতকারীদের আস্থা ফিরিয়ে আনতে হলে শুধু আইনি সুরক্ষার সীমার ওপর ভরসা না করে ব্যাংকের সার্বিক আর্থিক স্বচ্ছতা এবং কঠোর ঋণশৃঙ্খলা নিশ্চিত করা জরুরি।

ব্যাংক খাতকে এই গভীর সংকট থেকে পুরোপুরি পুনরুদ্ধার করতে হলে সুনির্দিষ্ট ও কঠোর কিছু পদক্ষেপ অবিলম্বে বাস্তবায়ন করতে হবে। প্রথমত, ইচ্ছাকৃত খেলাপি এবং প্রকৃত ব্যবসায়িক সংকটে পড়া গ্রহীতাদের আলাদা করে বড় ঋণখেলাপিদের কাছ থেকে অর্থ আদায়ে কঠোর আইনগত ব্যবস্থা নিতে হবে। দ্বিতীয়ত, বাংলাদেশ ব্যাংকের তদারকি ব্যবস্থাকে সম্পূর্ণ রাজনৈতিক ও ব্যবসায়িক প্রভাবমুক্ত এবং পুরোপুরি স্বাধীন করতে হবে। তৃতীয়ত, মূলধন ঘাটতি পূরণের সময়বদ্ধ পরিকল্পনা বাস্তবায়নের পাশাপাশি ঋণ অনুমোদন থেকে শুরু করে আদায় পর্যন্ত প্রতিটি ধাপে জবাবদিহি প্রতিষ্ঠা করতে হবে। সংস্কারের এই প্রক্রিয়াগুলো সঠিকভাবে বাস্তবায়িত হলেই কেবল ব্যাংক খাতে আমানতকারীদের হারানো আস্থা ফিরে আসবে এবং দেশের সামগ্রিক অর্থনৈতিক স্থিতিশীলতা রক্ষিত হবে।
Tag :

Please Share This Post in Your Social Media

ব্যাংক খাত ঠিক হবে তো?

Update Time : ০৮:১৭:৫৬ পূর্বাহ্ন, বৃহস্পতিবার, ২৯ অক্টোবর ২০২৬

অর্থনীতি ডেস্ক: দেশের ব্যাংক খাতের মূল কাজ কেবল আমানত সংগ্রহ বা ঋণ বিতরণেই সীমাবদ্ধ নয়, বরং সঞ্চয়কে উৎপাদনশীল বিনিয়োগে রূপান্তর করে অর্থনীতির প্রবৃদ্ধি ত্বরান্বিত করা এর অন্যতম মূল দায়িত্ব। তবে বিতরণ করা ঋণের একটি বড় অংশ অনাদায়ি হয়ে পড়ায় ব্যাংকগুলোর এই মধ্যস্থতাকারী ভূমিকা বর্তমানে মারাত্মকভাবে ব্যাহত হচ্ছে। সাম্প্রতিক বছরগুলোতে খেলাপি ঋণের লাগামহীন বৃদ্ধি কোনো বিচ্ছিন্ন আর্থিক দুর্বলতার চিত্র নয়, বরং এটি পুরো অর্থায়নব্যবস্থার জন্যই একটি বড় সতর্কসংকেত হয়ে দাঁড়িয়েছে। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, ব্যাংক খাতে শ্রেণিকৃত বা খেলাপি ঋণের পরিমাণ ৬ লাখ কোটি টাকা ছাড়িয়ে গেছে, যা মোট বিতরণ করা ঋণের প্রায় ৩৩ শতাংশের কাছাকাছি। এই বিশাল পরিমাণ খেলাপি ঋণ ব্যাংকগুলোর সম্পদের মান এবং সামগ্রিক আর্থিক স্থিতিশীলতা নিয়ে বড় ধরনের প্রশ্ন তুলেছে।

বিশ্লেষকদের মতে, ব্যাংক খাতের এই গভীর সংকটের মূলে রয়েছে দীর্ঘদিনের সুশাসনের অভাব ও রাজনৈতিক প্রভাব। অতীতে রাজনৈতিক সরকারের আমলে কিছু প্রভাবশালী ব্যবসায়ী গোষ্ঠী নিয়মনীতি তোয়াক্কা না করে ব্যাংকের নিয়ন্ত্রণ ও বড় অংকের ঋণ হাতিয়ে নিয়েছে। ঋণ অনুমোদনের ক্ষেত্রে ব্যবসার প্রকৃত সম্ভাবনা বা পরিশোধের সামর্থ্য যাচাইয়ের চেয়ে ব্যক্তিগত সম্পর্ক ও সুপারিশকে বেশি গুরুত্ব দেওয়া হয়েছে। এর ফলে একদিকে যেমন ঋণঝুঁকি বহুগুণ বেড়ে গেছে, অন্যদিকে সময়মতো প্রকৃত চিত্র প্রকাশ না করায় সেই সংকট আরও দীর্ঘস্থায়ী হয়েছে। শুধু ঋণগ্রহীতাদের দায়ী করলেই চলবে না, বরং তৎকালীন পরিচালনা পর্ষদ, ঋণ অনুমোদনকারী কর্মকর্তা এবং নিয়ন্ত্রক সংস্থার তদারকির দায়িত্বে থাকা ব্যক্তিদের ভূমিকাও কঠোরভাবে খতিয়ে দেখা প্রয়োজন।

বাংলাদেশ ব্যাংকের তথ্য বিশ্লেষণ করলে দেখা যায়, এই বিশাল খেলাপি ঋণের সিংহভাগই আটকে রয়েছে হাতে গোনা কয়েকটি ব্যাংকে। জনতা, ইসলামী ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী এবং ইউনিয়ন ব্যাংকের মতো কয়েকটি প্রতিষ্ঠানে খেলাপি ঋণের হার অর্ধেকের বেশি বা তারও অনেক ওপরে চলে গেছে। ব্যাংকভেদে সংকটের মাত্রা ও প্রকৃতির ভিন্নতা থাকায় সব প্রতিষ্ঠানের জন্য একই ধরনের দাওয়াই কার্যকর হবে না। খেলাপি ঋণের পাশাপাশি মূলধন ও প্রভিশন ঘাটতি ব্যাংক খাতের সংকটকে আরও জটিল করে তুলেছে। সম্ভাব্য আর্থিক ক্ষতি সামাল দেওয়ার জন্য পর্যাপ্ত প্রভিশন বা সংরক্ষিত অর্থ না থাকায় ব্যাংকগুলোর প্রকৃত আর্থিক স্বাস্থ্য এখন চরম ঝুঁকিপূর্ণ অবস্থায় রয়েছে।

দুর্বল ব্যাংকগুলোর সংকট মোকাবিলায় সাম্প্রতিক সময়ে কয়েকটি ব্যাংককে একীভূত করে সম্মিলিত ইসলামী ব্যাংক পিএলসি গঠনের মতো উদ্যোগ নেওয়া হয়েছে। পাশাপাশি নতুন করে মূলধন জোগান ও ব্যবস্থাপনার পুনর্গঠনের পরিকল্পনাও হাতে নেওয়া হয়েছে। তবে বিশেষজ্ঞদের মতে, কেবল নামেমাত্র একীভূতকরণ বা দুর্বল প্রতিষ্ঠানগুলোকে একত্র করলেই একটি শক্তিশালী ব্যাংক গড়ে উঠবে এমন নিশ্চয়তা নেই। পুরোনো ঋণের প্রকৃত আদায়যোগ্যতা যাচাই এবং সুনির্দিষ্ট জবাবদিহি নিশ্চিত না করলে নতুন প্রতিষ্ঠানগুলোও পুরোনো জঞ্জাল বয়ে বেড়াবে। আমানতকারীদের আস্থা ফিরিয়ে আনতে হলে শুধু আইনি সুরক্ষার সীমার ওপর ভরসা না করে ব্যাংকের সার্বিক আর্থিক স্বচ্ছতা এবং কঠোর ঋণশৃঙ্খলা নিশ্চিত করা জরুরি।

ব্যাংক খাতকে এই গভীর সংকট থেকে পুরোপুরি পুনরুদ্ধার করতে হলে সুনির্দিষ্ট ও কঠোর কিছু পদক্ষেপ অবিলম্বে বাস্তবায়ন করতে হবে। প্রথমত, ইচ্ছাকৃত খেলাপি এবং প্রকৃত ব্যবসায়িক সংকটে পড়া গ্রহীতাদের আলাদা করে বড় ঋণখেলাপিদের কাছ থেকে অর্থ আদায়ে কঠোর আইনগত ব্যবস্থা নিতে হবে। দ্বিতীয়ত, বাংলাদেশ ব্যাংকের তদারকি ব্যবস্থাকে সম্পূর্ণ রাজনৈতিক ও ব্যবসায়িক প্রভাবমুক্ত এবং পুরোপুরি স্বাধীন করতে হবে। তৃতীয়ত, মূলধন ঘাটতি পূরণের সময়বদ্ধ পরিকল্পনা বাস্তবায়নের পাশাপাশি ঋণ অনুমোদন থেকে শুরু করে আদায় পর্যন্ত প্রতিটি ধাপে জবাবদিহি প্রতিষ্ঠা করতে হবে। সংস্কারের এই প্রক্রিয়াগুলো সঠিকভাবে বাস্তবায়িত হলেই কেবল ব্যাংক খাতে আমানতকারীদের হারানো আস্থা ফিরে আসবে এবং দেশের সামগ্রিক অর্থনৈতিক স্থিতিশীলতা রক্ষিত হবে।