Dhaka ০৯:১৯ অপরাহ্ন, শনিবার, ০৭ নভেম্বর ২০২৬, ২৩ কার্তিক ১৪৩৩ বঙ্গাব্দ

ইসলামি ব্যাংকি: শুধু কি ‘বিকল্প’ ব্যবস্থা, নাকি নৈতিক দর্শন

Reporter Name
  • Update Time : ০৬:৩১:২৮ অপরাহ্ন, শনিবার, ৭ নভেম্বর ২০২৬
  • / ৫ Time View

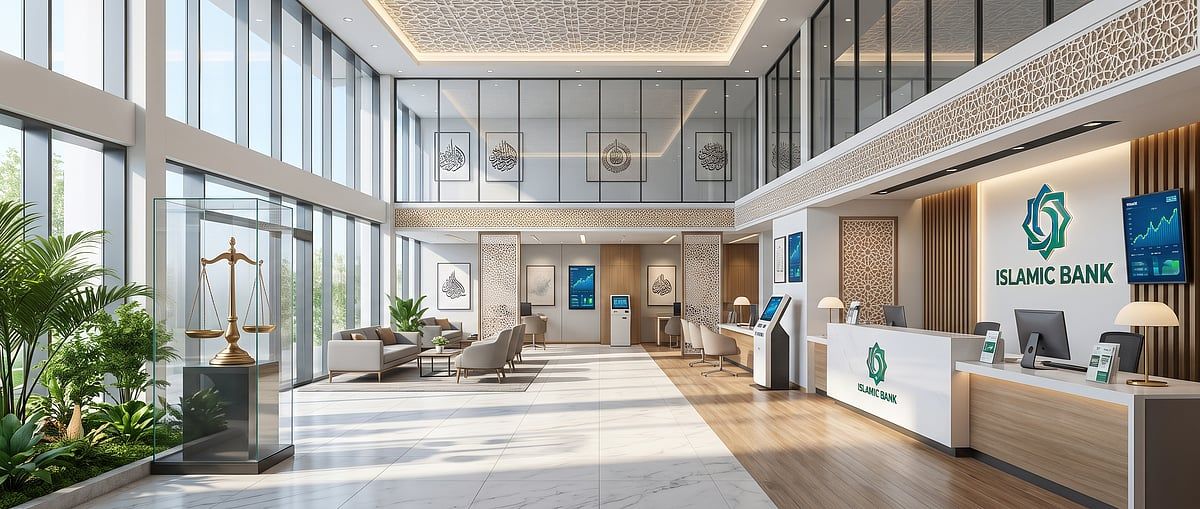
অর্থনীতি ডেস্ক: বিশ্ব অর্থনীতিতে ইসলামি ব্যাংকিং বর্তমানে একটি সুদৃঢ় ও নির্ভরযোগ্য অর্থব্যবস্থা হিসেবে নিজেদের অবস্থান তৈরি করতে সক্ষম হয়েছে। প্রচলিত সুদভিত্তিক কাঠামোর বিপরীতে অংশীদারি, ঝুঁকি ও মুনাফার ন্যায্য বণ্টন, সম্পদের উৎপাদনমুখী ব্যবহার এবং শরিয়তের অনুশাসন নিশ্চিত করার লক্ষ্য নিয়ে এই খাতের যাত্রা শুরু হয়েছিল। তবে সময়ের পরিক্রমায় একটি মৌলিক প্রশ্ন সামনে এসেছে যে ইসলামি ব্যাংকিং কেবল কিছু সুদমুক্ত আর্থিক পণ্যের বিকল্প ব্যবস্থা মাত্র, নাকি এটি একটি পূর্ণাঙ্গ নৈতিক ও মানবিক অর্থনৈতিক দর্শন। এর আসল পরিচয় শুধু কিছু আরবি পরিভাষার চুক্তির মধ্যে সীমাবদ্ধ থাকতে পারে না, বরং এর মূল চালিকাশক্তি হওয়া উচিত তাকওয়া, সততা, স্বচ্ছতা এবং ন্যায়বিচার।

ইসলামি ব্যাংকিংয়ের ক্ষেত্রে নৈতিকতা বা ইথিকস কোনো অলংকার বা ঐচ্ছিক বিষয় নয়, বরং এটি অস্তিত্বের অন্যতম প্রধান শর্ত। প্রাতিষ্ঠানিক আচরণ ও সিদ্ধান্ত গ্রহণের ক্ষেত্রে ভালো-মন্দ এবং ন্যায়-অন্যায়ের অবিচল চর্চাই হলো নৈতিকতা, যার সঙ্গে আখলাক ও আমানতের গভীর যোগসূত্র রয়েছে। গ্রাহকের গচ্ছিত অর্থ, বিনিয়োগকারীর স্বার্থ কিংবা প্রতিষ্ঠানের সম্পদ—সবকিছুই সংশ্লিষ্ট নীতিনির্ধারকদের কাছে একটি পবিত্র আমানত। ফলে এসব দায়িত্ব পালনে অবহেলা বা তথ্য গোপনের মতো বিষয়গুলো নিছক প্রশাসনিক ত্রুটি নয়, বরং তা ধর্মীয় অনুশাসনের গুরুতর লঙ্ঘন হিসেবে বিবেচিত হয়।

এই ব্যাংকিং ব্যবস্থার চূড়ান্ত লক্ষ্য হলো শরিয়তের মূল উদ্দেশ্য বা মাকাসিদুশ শরিয়াহ বাস্তবায়ন করা, যার মধ্যে সম্পদ সংরক্ষণ অন্যতম একটি মৌলিক ভিত্তি। এর অর্থ কেবল ব্যাংকের নিজস্ব মূলধন বা নিরাপদ মুনাফা বাড়ানো নয়, বরং আমানতকারী ও গোটা সমাজের আর্থিক স্বার্থ রক্ষা করা। একই সঙ্গে ব্যাংকগুলোর বিনিয়োগনীতি এমন হওয়া প্রয়োজন যাতে সমাজে অর্থনৈতিক বৈষম্য কমে, কর্মসংস্থান সৃষ্টি হয় এবং জাতীয় সম্পদ গুটিকয়েক মানুষের হাতে পুঞ্জীভূত না হয়ে সবার মধ্যে উৎপাদশীলভাবে বণিত হয়।

প্রতিষ্ঠানগুলোতে নৈতিকতার ঘাটতি দেখা দিলে তার বহুমুখী নেতিবাচক প্রভাব পুরো অর্থনীতির ওপর পড়ে। বাস্তবে পণ্য না কিনে কেবল কাগজপত্রে চুক্তি সাজানো হলে তা প্রচলিত সুদি ঋণেরই রূপ নেয় এবং ব্যাংকের নিজস্ব স্বকীয়তা নষ্ট হয়। এছাড়া লুকানো চার্জ বা অস্বচ্ছতার কারণে মানুষের বিশ্বাস দ্রুত ভেঙে পড়ে এবং বড় করপোরেটদের পাশাপাশি প্রান্তিক মানুষ ও ক্ষুদ্র উদ্যোক্তারা অর্থায়ন থেকে বঞ্চিত হন। আন্তর্জাতিক অঙ্গনেও ইসলামি অর্থব্যবস্থাকে শৃঙ্খলায় রাখতে বিভিন্ন সংস্থা সুনির্দিষ্ট মানদণ্ড ও কোড অব ইথিকস প্রণয়ন করেছে, যা প্রাতিষ্ঠানিক সুশাসনের জন্য অপরিহার্য।

এই খাতের দীর্ঘমেয়াদি স্থায়িত্ব ও সুশাসন নিশ্চিত করতে কিছু বাস্তবমুখী পদক্ষেপ গ্রহণ করা অত্যন্ত জরুরি। প্রতিটি ব্যাংকে কার্যকর ইথিকস পলিসি বাধ্যতামূলক করার পাশাপাশি সামাজিক উন্নয়ন ও জনকল্যাণকে অগ্রাধিকার দিয়ে ব্যবসা পরিচালনা করতে হবে। শরিয়াহ বোর্ডগুলোকে স্বাধীনভাবে কাজ করার সুযোগ দিতে হবে এবং মাঠপর্যায়ে প্রকৃত ব্যবসা বা পণ্য কেনাবেচা হচ্ছে কি না তা কঠোরভাবে তদারকি করতে হবে। পাশাপাশি সব স্তরের কর্মকর্তাদের পেশাগত সততা ও ইসলামি নীতিমালার ওপর নিয়মিত প্রশিক্ষণ প্রদান করলে তবেই ইসলামি ব্যাংকিংয়ের প্রকৃত সুফল সাধারণ মানুষের কাছে পৌঁছানো সম্ভব হবে।
Tag :

Please Share This Post in Your Social Media

ইসলামি ব্যাংকি: শুধু কি ‘বিকল্প’ ব্যবস্থা, নাকি নৈতিক দর্শন

Update Time : ০৬:৩১:২৮ অপরাহ্ন, শনিবার, ৭ নভেম্বর ২০২৬

অর্থনীতি ডেস্ক: বিশ্ব অর্থনীতিতে ইসলামি ব্যাংকিং বর্তমানে একটি সুদৃঢ় ও নির্ভরযোগ্য অর্থব্যবস্থা হিসেবে নিজেদের অবস্থান তৈরি করতে সক্ষম হয়েছে। প্রচলিত সুদভিত্তিক কাঠামোর বিপরীতে অংশীদারি, ঝুঁকি ও মুনাফার ন্যায্য বণ্টন, সম্পদের উৎপাদনমুখী ব্যবহার এবং শরিয়তের অনুশাসন নিশ্চিত করার লক্ষ্য নিয়ে এই খাতের যাত্রা শুরু হয়েছিল। তবে সময়ের পরিক্রমায় একটি মৌলিক প্রশ্ন সামনে এসেছে যে ইসলামি ব্যাংকিং কেবল কিছু সুদমুক্ত আর্থিক পণ্যের বিকল্প ব্যবস্থা মাত্র, নাকি এটি একটি পূর্ণাঙ্গ নৈতিক ও মানবিক অর্থনৈতিক দর্শন। এর আসল পরিচয় শুধু কিছু আরবি পরিভাষার চুক্তির মধ্যে সীমাবদ্ধ থাকতে পারে না, বরং এর মূল চালিকাশক্তি হওয়া উচিত তাকওয়া, সততা, স্বচ্ছতা এবং ন্যায়বিচার।

ইসলামি ব্যাংকিংয়ের ক্ষেত্রে নৈতিকতা বা ইথিকস কোনো অলংকার বা ঐচ্ছিক বিষয় নয়, বরং এটি অস্তিত্বের অন্যতম প্রধান শর্ত। প্রাতিষ্ঠানিক আচরণ ও সিদ্ধান্ত গ্রহণের ক্ষেত্রে ভালো-মন্দ এবং ন্যায়-অন্যায়ের অবিচল চর্চাই হলো নৈতিকতা, যার সঙ্গে আখলাক ও আমানতের গভীর যোগসূত্র রয়েছে। গ্রাহকের গচ্ছিত অর্থ, বিনিয়োগকারীর স্বার্থ কিংবা প্রতিষ্ঠানের সম্পদ—সবকিছুই সংশ্লিষ্ট নীতিনির্ধারকদের কাছে একটি পবিত্র আমানত। ফলে এসব দায়িত্ব পালনে অবহেলা বা তথ্য গোপনের মতো বিষয়গুলো নিছক প্রশাসনিক ত্রুটি নয়, বরং তা ধর্মীয় অনুশাসনের গুরুতর লঙ্ঘন হিসেবে বিবেচিত হয়।

এই ব্যাংকিং ব্যবস্থার চূড়ান্ত লক্ষ্য হলো শরিয়তের মূল উদ্দেশ্য বা মাকাসিদুশ শরিয়াহ বাস্তবায়ন করা, যার মধ্যে সম্পদ সংরক্ষণ অন্যতম একটি মৌলিক ভিত্তি। এর অর্থ কেবল ব্যাংকের নিজস্ব মূলধন বা নিরাপদ মুনাফা বাড়ানো নয়, বরং আমানতকারী ও গোটা সমাজের আর্থিক স্বার্থ রক্ষা করা। একই সঙ্গে ব্যাংকগুলোর বিনিয়োগনীতি এমন হওয়া প্রয়োজন যাতে সমাজে অর্থনৈতিক বৈষম্য কমে, কর্মসংস্থান সৃষ্টি হয় এবং জাতীয় সম্পদ গুটিকয়েক মানুষের হাতে পুঞ্জীভূত না হয়ে সবার মধ্যে উৎপাদশীলভাবে বণিত হয়।

প্রতিষ্ঠানগুলোতে নৈতিকতার ঘাটতি দেখা দিলে তার বহুমুখী নেতিবাচক প্রভাব পুরো অর্থনীতির ওপর পড়ে। বাস্তবে পণ্য না কিনে কেবল কাগজপত্রে চুক্তি সাজানো হলে তা প্রচলিত সুদি ঋণেরই রূপ নেয় এবং ব্যাংকের নিজস্ব স্বকীয়তা নষ্ট হয়। এছাড়া লুকানো চার্জ বা অস্বচ্ছতার কারণে মানুষের বিশ্বাস দ্রুত ভেঙে পড়ে এবং বড় করপোরেটদের পাশাপাশি প্রান্তিক মানুষ ও ক্ষুদ্র উদ্যোক্তারা অর্থায়ন থেকে বঞ্চিত হন। আন্তর্জাতিক অঙ্গনেও ইসলামি অর্থব্যবস্থাকে শৃঙ্খলায় রাখতে বিভিন্ন সংস্থা সুনির্দিষ্ট মানদণ্ড ও কোড অব ইথিকস প্রণয়ন করেছে, যা প্রাতিষ্ঠানিক সুশাসনের জন্য অপরিহার্য।

এই খাতের দীর্ঘমেয়াদি স্থায়িত্ব ও সুশাসন নিশ্চিত করতে কিছু বাস্তবমুখী পদক্ষেপ গ্রহণ করা অত্যন্ত জরুরি। প্রতিটি ব্যাংকে কার্যকর ইথিকস পলিসি বাধ্যতামূলক করার পাশাপাশি সামাজিক উন্নয়ন ও জনকল্যাণকে অগ্রাধিকার দিয়ে ব্যবসা পরিচালনা করতে হবে। শরিয়াহ বোর্ডগুলোকে স্বাধীনভাবে কাজ করার সুযোগ দিতে হবে এবং মাঠপর্যায়ে প্রকৃত ব্যবসা বা পণ্য কেনাবেচা হচ্ছে কি না তা কঠোরভাবে তদারকি করতে হবে। পাশাপাশি সব স্তরের কর্মকর্তাদের পেশাগত সততা ও ইসলামি নীতিমালার ওপর নিয়মিত প্রশিক্ষণ প্রদান করলে তবেই ইসলামি ব্যাংকিংয়ের প্রকৃত সুফল সাধারণ মানুষের কাছে পৌঁছানো সম্ভব হবে।